Hablemos de industria y mercado inmobiliario. Expectativas: ¿Crecimiento, recuperación o reconfiguración?
Llevamos mas de 4 años críticos para la industria. E incluso más, si consideramos las turbulencias generadas por los retiros, la pandemia y el estallido social.
Llevamos mas de 4 años críticos para la industria. E incluso más, si consideramos las turbulencias generadas por los retiros, la pandemia y el estallido social.
Si bien desde el 2022 a la fecha hemos ido recuperando, ha sido tan sutil, que seguimos en el barro. Pero poco a poco nos hemos ido levantando, y las expectativas para el 2027 son bastante positivas. Según cifras de la plataforma infoinmobiliario de TOCTOC.com se espera un crecimiento de al menos un 17% para el 2027, muy por sobre los niveles de crecimiento observado en los últimos años.
Hoy, hay muchas expectativas a los estímulos y reformas impulsados por el gobierno. No obstante, debemos ser cautos y reconocer que los fundamentales siguen descuadrados. La inflación de los últimos 5 años es de casi 36%. Los ingresos reales de las familias han aumentado sustancialmente menos que los valores de las viviendas, dificultando el acceso a la vivienda y alejando la posibilidad de las personas de conseguir financiamiento acorde a sus expectativas.
Gradualmente nos estamos convirtiendo cada vez más en un país de arrendatarios. Sin embargo, los arriendos han tenido un movimiento variado. En zonas emergentes han bajado o se han mantenido porque las familias no son capaces de aguantar mayores arriendos y, mantenerlos o bajarlos, ha sido la única forma de resistir y no aumentar la vacancia. En el caso de la región metropolitana, solo vemos aumentos reales en el sector oriente. Según cifras de Leasity, plataforma de gestión de arriendos, hoy el valor promedio de arriendo en la RM alcanza 0,252 UF/m2. Esto, ha hecho que los inversionistas reduzcan su interés en este tipo de activos. Tanto los inversionistas individuales, como también los institucionales (multifamily) ya que la rentabilidad actualmente ha perdido atractivo. En el caso de institucionales particularmente, el último tiempo ha migrado el interés a activos mas rentables como centros de bodegaje, industriales, Strip centers o centro comerciales donde según GPS property, solo durante el período de abril a septiembre se han transado más de UF10MM en activos de renta (ver nota: https://www.df.cl/mercados/bolsa-monedas/la-renta-inmobiliaria-transa-uf-10-1-millones-entre-abril-septiembre-de).
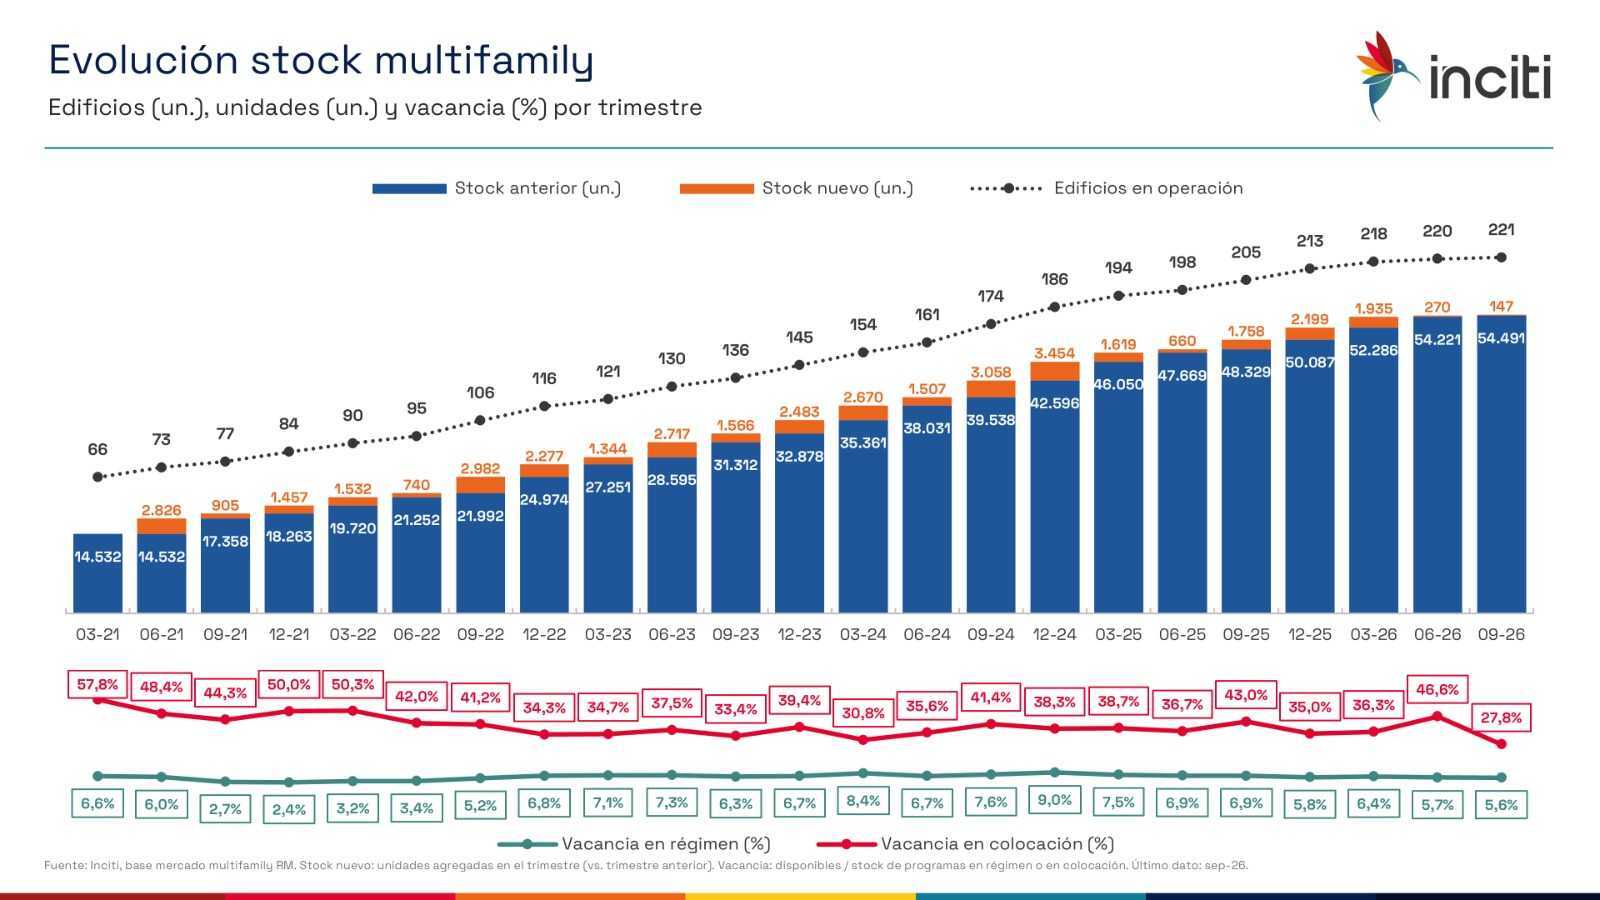
No obstante, el mercado Multifamily ha seguido creciendo, pero a una menor tasa. Proyectos se han “desarmado” y vendido por unidad y, en paralelo, han ingresado menos proyectos. Según la plataforma Inciti, hoy existen 221 proyectos Multifamily, representando un total de prácticamente 55 mil unidades de departamentos.
¿Qué otros efectos hemos visto en la industria luego de estos años turbulentos?
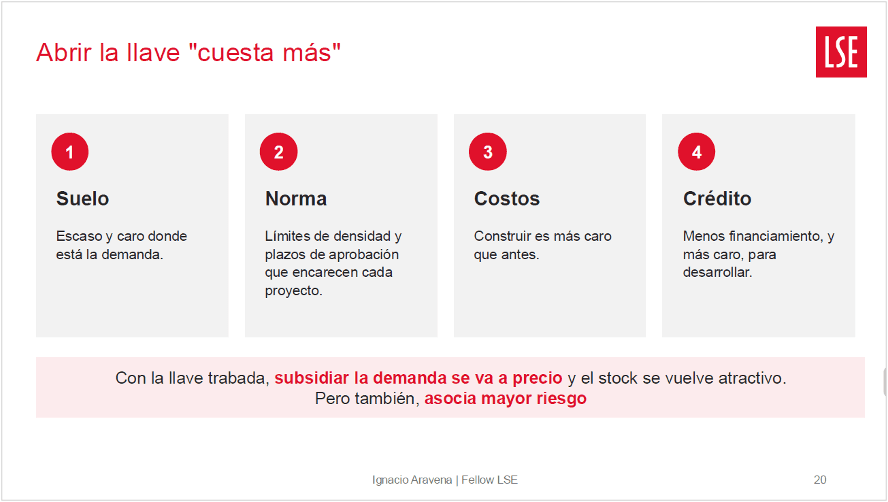
Según Ignacio Aravena, Académico e investigador de la industria inmobiliaria y actual Subdirector del Master en Finanzas y Economía Inmobiliaria del London School of Economics, hoy nos encontramos sobre todo en un proceso de reconfiguración o reestructuración (más que de recuperación) de una industria que ha cambiado mucho los últimos años. Y se observan nuevos modelos de negocios, como la recuperación o reconversión de activos, desarrollo más variado de activos, búsqueda de nuevos modelos de financiamiento, etc. Pero, según Aravena cada vez es más difícil “abrir la llave” para facilitar nuevos desarrollos:
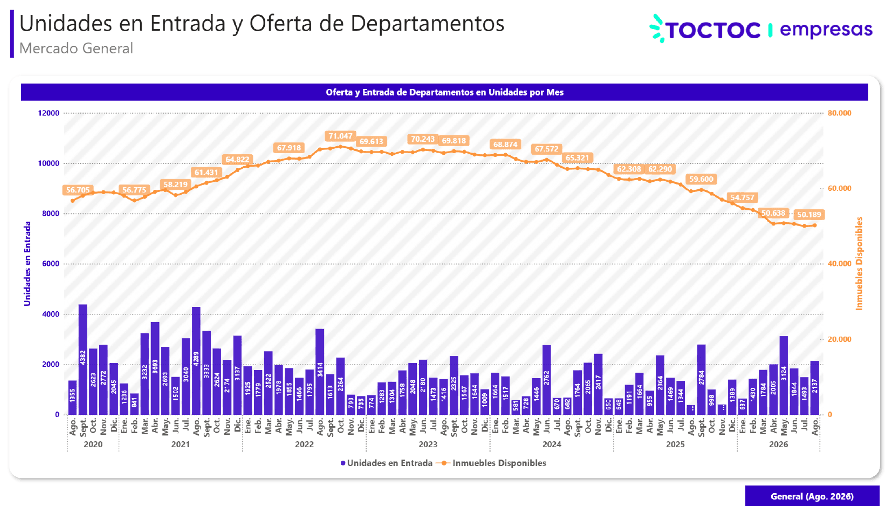
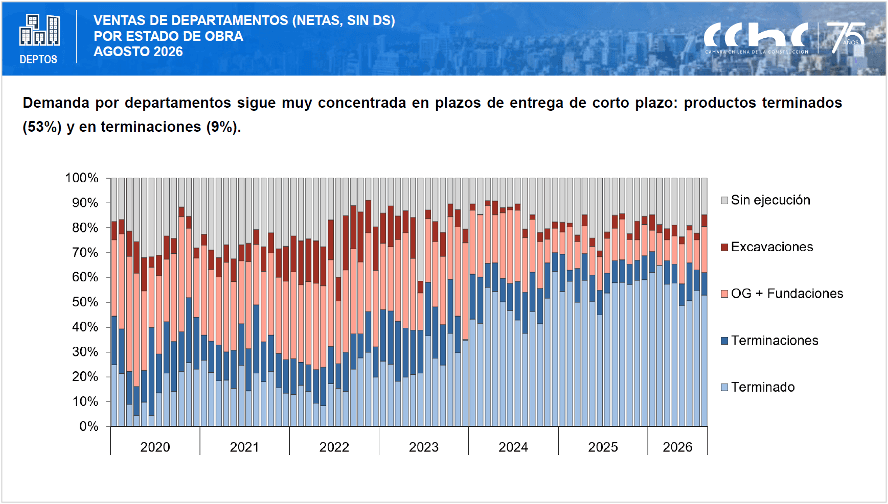
Lo más crítico para la industria inmobiliaria, sin duda, ha sido la acumulación de oferta de viviendas que se generó durante este período de crisis de mercado. Según cifras de TOCTOC el mercado de departamentos en RM alcanzó un peak de 71.000 unidades (hoy en 50.000), donde gran parte estaba en entrega inmediata. El peak de entrega inmediata fue de 32.000 departamentos, lo que representaba mas del 50% de la oferta disponible. Hoy, según la CChC, el 53% de las ventas se concentra en proyectos en entrega inmediata.
Esto afecta y ha afectado fuertemente a las empresas y desarrolladores inmobiliarios, ya que tienen que comenzar a pagar contribuciones, gastos comunes, aumentan los intereses y empeoran los resultados. Por esta razón, los incentivos y subsidios planteados por el gobierno, junto con la reforma al mercado de capitales (MK4) van en dirección correcta. Buscan, entre otras cosas, dinamizar esta industria, facilitar el acceso a la vivienda y eliminar este sobre stock. Logrando así que las empresas vean interés en poder volver a invertir.
Instrumentos como el Fogaes, subsidio a la tasa o el FONAVI y el AVV son y serán ayudas potentes para dinamizar el mercado. Por eso, si bien los últimos 4 años han sido duros, personalmente estoy altamente expectante para el movimiento que se observará en la industria el 2027. Sin embargo, no debemos dejar de lado la necesidad de generar ajustes de largo plazo en esta industria para poder ajustar los fundamentales. Simplificar normativas, generar apoyos o alternativas al financiamiento, contar con certeza jurídica, disminuir la permisología y facilitar el acceso a la vivienda en sectores mas vulnerables son desafíos que tardarán años en solucionarse, pero que debemos comenzar a enfrentar desde ya en un mercado que sin duda se está reconfigurando.